Pretendimi: Kjo video tregon se globalistët po bëjnë realitet paranë dixhitale
Verdikti: Mungon konteksti
————————————————
Njoftimi i një shtrese të re infrastrukture bankare të quajtur Pontes nga Banka Qendrore Europiane po interpretohet në hapësirat konspiracioniste, përfshi ato shqipfolëse (arkivuar këtu), si një mësymje e “globalistëve” në liritë personale duke bërë realitet “paranë dixhitale.”
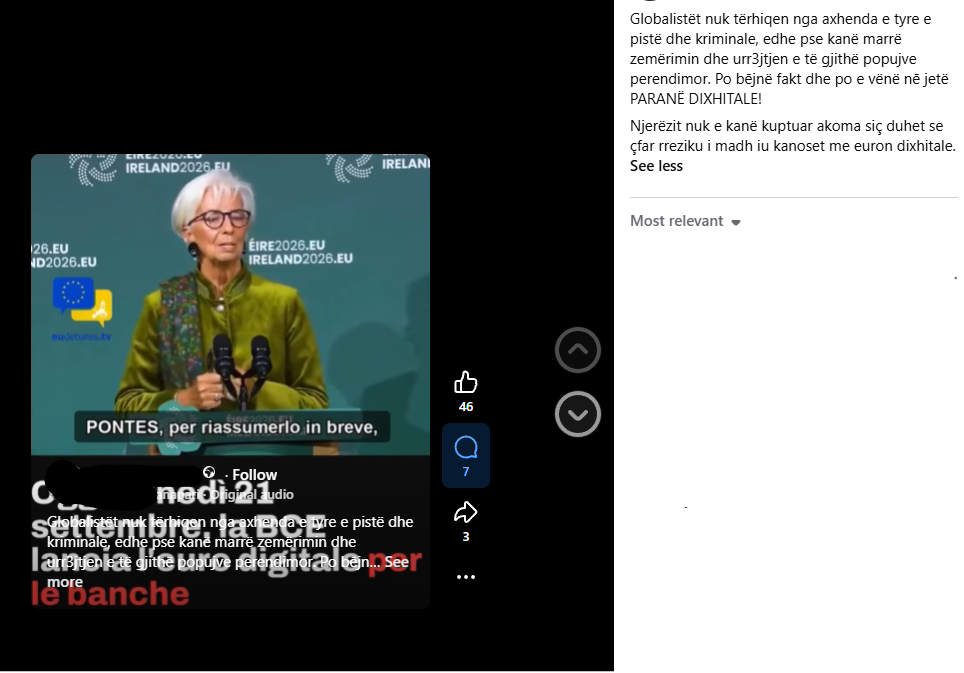
Megjithatë, për të mbështetur këtë pretendim të jashtëzakonshëm, nuk sillet asjë provë, burim apo referencë.
Video e mësipërme tregon Christine Lagarde, presidenten e Bankës Qendrore Europiane (ECB), banka qendrore e Eurozonës dhe Bashkimit Europian, përgjegjëse për politikën monetare, operacionet e këmbimit valutor dhe kartëmonedhat euro, duke njoftuar një sistem të ri të quajtur Pontes në shtator 2026.
Pontes është zgjidhja e Eurosistemit e bazuar në teknologjinë e regjistrit të shpërndarë (DLT), e cila lidh platformat DLT të tregut me shërbimet TARGET për të shlyer transaksionet me shumicë të bazuara në DLT, duke përdorur para të bankës qendrore. Ai mundëson shlyerjen e transaksioneve me shumicë të aseteve të tokenizuara nëpërmjet mjeteve monetare të bankës qendrore.
Tokenizimi është procesi i emetimit ose përfaqësimit të aseteve në formën e “tokeneve” dixhitale të një aktivi real, të regjistruara zakonisht në rrjetet e teknologjisë së regjistrit të shpërndarë (DLT).
Forma më e zakonshme e DLT është blockchain, që zakonisht lidhet me kriptovalutat, i cili mund të funksionojë në një rrjet publik ose privat.
Sipas ECB, Pontes mbështetet në rezultatet e provave të Eurosistemit të vitit 2024, të cilat përdorën DLT për shlyerjen e transaksioneve me para të bankës qendrore. Gjatë këtyre testeve, palët e interesuara nga sektori publik dhe ai privat theksuan se qasja në një aset shlyerjeje pa rrezik ishte thelbësore për adoptimin në shkallë më të gjerë të DLT. Pa të, shkëmbimet e tokenizuara zakonisht shlyhen përmes parave të bankave tregtare ose “stablecoin”-eve, duke mbartur rrezik kredie që institucionet e mëdha hezitojnë ta pranojnë.
Pontes është krijuar mbi bazën e një modeli shlyerjeje të dyfishtë, duke u ofruar pjesëmarrësve dy mënyra plotësuese për të shlyer komponentin monetar të një transaksioni. T2 është sistemi ekzistues i pagesave i Eurosistemit, shtylla kurrizore që mundëson çdo ditë transferimin e pagesave në euro me vlerë të lartë midis bankave. Kur një bankë i paguan një banke tjetër duke përdorur mjete monetare të bankës qendrore, transferta kryhet përmes T2. Ky është mekanizmi i shlyerjes që tashmë mbështet infrastrukturën financiare të zonës së euros.
Me anë të Pontes, pjesëmarrësit do të mund ta shlyejnë komponentin monetar të një transaksioni me asete të tokenizuara në një nga dy mënyra: në platformën DLT të Eurosistemit, duke përdorur “token” dixhitalë që përfaqësojnë mjete monetare të bankës qendrore; ose nëpërmjet T2, sistemit të përshkruar më lart.
Në të dyja rastet, transaksioni finalizohet sapo regjistrohet në T2. Pikërisht ky hap i siguron çdo shlyerjeje të njëjtën siguri ligjore dhe qëndrueshmëri që ofron sot sistemi ekzistues i pagesave në euro. Shtresa e re DLT integrohet me shtyllën kurrizore ekzistuese.
Trembëdhjetë institucione kanë përfunduar procesin e integrimit dhe janë gati ta përdorin sistemin menjëherë, përfshirë Deutsche Bank, Santander, Société Générale, KfW dhe Bankën Evropiane të Investimeve, krahas katër operatorëve të regjistrave, përfshirë Clearstream.
Pontes është menduar të përdoret nga bankat dhe tregjet, jo konsumatorët. Ekuivalenti për konsumatorët, euro dixhitale, do t’i mundësonte publikut të kryente pagesa të përditshme drejtpërdrejt me para të bankës qendrore.
Euro dixhitale do të ishte një formë dixhitale e parasë, e emetuar nga një bankë qendrore dhe e krijuar për të qenë gjithëpërfshirëse dhe e lehtë për t’u përdorur. Ajo do të funksiononte si në internet, ashtu edhe jashtë tij.
Ky projekt është ende larg realizimit. Komisioni për Çështje Ekonomike i Parlamentit Evropian miratoi qëndrimin e tij në qershor, duke hapur kështu negociatat me shtetet anëtare, ndërsa miratimi përfundimtar i legjislacionit synohet të bëhet në fund të këtij viti. Nëse ky plan realizohet, në shtator të vitit 2027 do të nisë një projekt pilot që përfshin 36 ofrues të shërbimeve të pagesave, me mundësinë e emetimit të parë në vitin 2029.
Duke shpjeguar nevojën për një euro dixhitale, ECB ka theksuar se ajo do të ofronte një zgjidhje pagese pan-europiane që do të zbuste varësinë nga ofruesit e shërbimeve të pagesave amerikane si Visa, Mastercard dhe PayPal, duke ruajtur kështu sovranitetin monetar të eurozonës. Sipas ECB, 13 nga 20 vendet e eurozonës aktualisht mbështeten në skemat ndërkombëtare të pagesave me karta.
Siç shpjegohet nga Banka Qendrore Europiane, paratë do të mbeten valutë ligjore. Euro dixhitale do të “plotësonte kartëmonedhat dhe monedhat dhe do t’u jepte njerëzve një zgjedhje shtesë të mënyrave të pagesës.”
Përdorimi i kartëmonedhave mbrohet gjithashtu me ligj. Kuadri ligjor i planifikuar i BE që do të formojë bazën për euron dixhitale “nuk mund të ndryshojë dispozitën e nenit 128(1), fjalia e tretë, TFEU, sipas të cilit kartëmonedhat euro janë të vetmet kartëmonedha që kanë statusin e kursit ligjor në BE”, tha për AFP Christoph Ohler, profesor i së drejtës publike dhe evropiane në Universitetin Friedrich Schiller në Jena. “Po kështu, legjislacioni nuk mund të heqë të drejtën e shteteve anëtare për të emetuar monedha euro”.