Nga Mimoza Picari
Autoritetet zyrtare po përgatisin ndërhyrjen e dytë strukturore në skemën e sigurimeve shoqërore, pas më shumë se një dekade, të gjendur përballë një kontrasti të fortë: konsolidimi i bilanceve financiare në letra dhe pamjaftueshmëria e pensioneve.
Me një Prodhim të Brendshëm Bruto (PBB) që arrin në 26 miliardë euro, Shqipëria alokon 7–8% të PBB-së për skemën e sigurimeve shoqërore, ndërsa vendet e rajonit dhe ato të BE-së alokojnë 10% dhe 12–15% përkatësisht.
Në vitin 2014, Shqipëria ndërmori një reformë radikale për të shpëtuar skemën e pensioneve nga kolapsi financiar.
Deficiti i skemës është ngushtuar në 0.6% të PBB-së (rreth 150 milionë euro) nga 2% që ishte 12 vjet më parë.
Reforma parashikoi rritjen e moshës së daljes në pension për gratë me 2 muaj çdo vit për të arritur nga 60 në 65 vjeç në vitin 2056, mbajti të fiksuar moshën e burrave në 65 vjeç deri në vitin 2032 dhe pas këtij viti parashikoi rritjen me 1 muaj çdo vit, për të arritur në 67 vjeç në vitin 2056.
Edhe kërkesa për vitet e sigurimit u rrit nga 35 në 40 vite punë deri në vitin 2032, ndërsa mbeti i paprekur pragu minimal prej të paktën 15 vitesh punë për të siguruar pension të pjesshëm.
Por sot, pas më shumë se një dekade, ekspertë të çështjeve ekonomike vlerësojnë se reforma nuk arriti t’u sigurojë një pension të mjaftueshëm mbi 750 mijë pensionistëve për një jetë dinjitoze.
“Rënia e deficitit të skemës së pensioneve nuk është rezultat i ndonjë fitoreje mbi informalitetin apo i rritjes së mirëqenies, por rrjedhojë e shtrëngimit drastik të kushteve ligjore. Shteti e konsolidoi buxhetin e tij duke penalizuar direkt qytetarët, të cilëve u zgjati moshën e daljes në pension dhe u rriti vitet e punës në nivele të pakuptimta për realitetin tonë”, – thotë për Faktoje.al Kujtim Shehu, ekspert i ekonomisë.
Por argumentet që vijnë nga drejtuesi i Institutit të Sigurimeve Shoqërore, Z. Astrit Hado, për Faktoje.al kanë një qasje tjetër, duke marrë në konsideratë sfondin kur u ndërmorën këto masa.
“Reforma e vitit 2014 shpëtoi skemën e sigurimeve shoqërore nga një kolaps i pashmangshëm financiar. Sot, ulja e deficitit nga 2% në vetëm 0.6% të PBB-së nuk është një lojë shifrash, por provë e qëndrueshmërisë së skemës. Ne kemi arritur të rrisim të ardhurat nga kontributet në nivele historike, duke garantuar që çdo pensionist ta marrë të ardhurën e vet në kohë dhe pa rrezikuar mospagesën,” – argumenton Z. Hado.
Rënia e viteve të kontributit dhe kurthi i “pagës në zarf”
Shtrëngimi i kushteve ligjore për pension të plotë u përplas fort me informalitetin gjatë viteve 1990–2005, punën në të zezë apo të nëndeklaruar.
Si pasojë, sot nga 755,000 pensionistë në total, thuajse gjysma përfitojnë pensione të pjesshme, dhe rreth 540 mijë ose 71% përfitojnë nën 190 euro në muaj.
Por akoma më alarmante është rrjedha e daljeve të reja në pension: mbi 80% e pensioneve të reja (32,000 deri në 33,600 në vit) dalin të pjesshme, ndërsa më pak se 20% e qytetarëve (rreth 8,000 në vit) arrijnë të përfitojnë sot një pension të plotë.
Edhe Banka Botërore në raportin e saj të fundit “Rishikimi i Financave Publike” (RFP) sipas grupit teknik të Bankës Botërore, që formuloi të dhënat bazuar në këtë raport për Faktoje.al, konfirmon se numri mesatar i viteve të kontributeve për pensionistët e rinj ka rënë në mënyrë të vazhdueshme: nga 33 vite kontribut në vitin 2012, në vetëm 26 vite sot, çka ul në mënyrë të drejtpërdrejtë masë-përfitimin e pensionit.
“Reforma e vitit 2014 dështoi të zgjidhte ngërçin strukturor të skemës së pensioneve. Përmes rritjes së moshës së daljes në pension dhe zgjatjes drastike të stazhit të punës drejt 40 viteve, shteti arriti të krijojë një iluzion konsolidimi financiar në letra, por me një kosto mjaft të lartë sociale: penalizimin masiv të brezit të tranzicionit. Evazioni me ‘pagën në zarf’ vazhdon të gërryejë themelet e skemës,” – thotë për Faktoje.al Eduart Gjokutaj, ekspert i ekonomisë.
Nga ana tjetër, autoritetet e mbrojnë logjikën ligjore duke e shtrirë argumentin te parimi kontributiv.
“Ne nuk mund të japim pensione të plota për periudha kontributive prej 20 apo 25 vitesh, sepse kjo do të thoshte të cënojmë të drejtën e atyre që kanë punuar e derdhur kontribute për 40 vite me radhë. Pensionet e pjesshme janë reflektim i viteve të punës të dokumentuara, jo i një penalizimi nga skema,”- vijon Astrit Hado, Drejtor i Përgjithshëm i ISSHsë.
Megjithëse raporti kontribues/përfitues është përmirësuar lehtë gjatë viteve të fundit duke mbërritur në 1.19 kontribues për 1 pensionist, ai mbetet rrezikshëm afër nivelit kritik 1:1.
Banka Botërore zbulon se vetëm rreth 55% e forcës së punës në Shqipëri kontribuon aktivisht në skemën e detyrueshme.
Shkaku kryesor mbetet nënraportimi masiv i pagave.
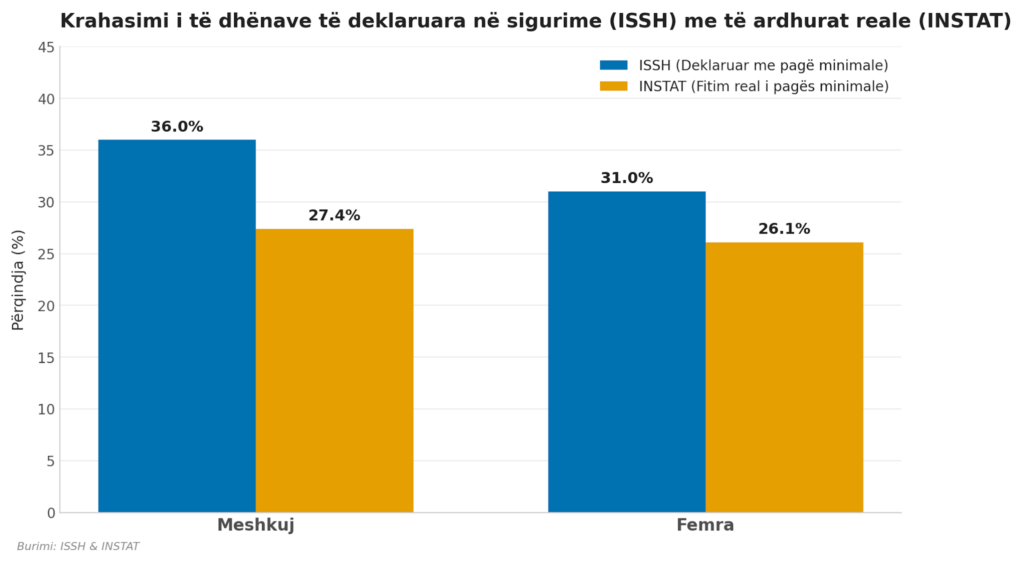
Të dhënat e ISSH-së tregojnë se 36% e kontribuesve meshkuj dhe 31% e femrave deklarojnë kontribute mbi bazën e pagës minimale. Mirëpo, të dhënat paralele të INSTAT-it zbulojnë fiktivitetin: vetëm 27.4% e burrave dhe 26.1% e grave fitojnë realisht pagë minimale. Kjo hapësirë prej pothuajse 10% vërteton përmasat e “pagës në zarf”.
Përballë këtyre fakteve autoritetet zyrtare pohojnë se fokusi po zhvendoset te kontrolli, duke konfirmuar se janë intensifikuar kontrollet nga Administrata Tatimore për formalizimin e plotë, si vetmja garanci që punonjësit e sotëm të marrin një pension dinjitoz nesër.
Banka Botërore përmes RFP-së (Raporti i Financave Publike) thekson se zgjerimi i bazës së kontribuesve nuk është vetëm një domosdoshmëri fiskale, por edhe një çështje e drejtësisë sociale.
Bonuset apo Minimumi Jetik? Debati mbi Inflacionin e Shportës
Ekspertët vënë gishtin te varfërimi i moshës së tretë dhe pamjaftueshmëria e pensionit.
70% e tyre përfitojnë një pension nën 190 euro në muaj.
Vendimi i Këshillit të Ministrave (VKM Nr. 828) i vitit 2025 për bonuset po përballet me kritika të forta si skemë përjashtuese për shkak të tavaneve të caktuara (si rritja për pensionet familjare deri në tavanin 18,000 lekë, apo për pensionet e pjesshme deri në 22,000 lekë).
Për më tepër, indeksimi prej vetëm 2.7% sipas tyre mbetet i papërfillshëm përballë rritjes reale të çmimeve të shportës ushqimore, e cila ka arritur deri në 20–30%.
“Bonuset janë zgjidhje kozmetike dhe ushqejnë varfërinë se nuk bëhen kurrë pjesë e bazës së pensionit. Zgjidhja e vetme dinjitoze është miratimi me ligj i Minimumit Jetik, ku pensioni bazë të mos jetë në asnjë rast më i ulët se 50% e pagës minimale”, – argumenton Kujtim Shehu, ekspert i ekonomisë.
Këtë qëndrim të ekspertëve e përforcon edhe Banka Botërore, kur thotë se mbrojtja nga varfëria duhet të adresohet përmes mekanizmave të veçantë buxhetorë dhe jo duke mbingarkuar skemën e sigurimeve.
Nga ana e tij, kreu i ISSH-së shpjegon se indeksimi i pensioneve bëhet mbi bazën e normës zyrtare të inflacionit të matur për mallrat e konsumit, çka mbron sipas tij fuqinë blerëse të pensionistëve nga goditjet e çmimeve.
Ndërsa shpërblimet apo bonuset e fundvitit dhe të pranverës janë politika mbështetëse që qeveria, siç shprehet Z. Hado, i ndërmerr nga buxheti i përgjithshëm për të ndihmuar shtresat më vulnerabël, pa ngarkuar me detyrime afatgjata vetë arkën e sigurimeve.
Erozioni Demografik: Emigracioni i të Rinjve dhe plakja e Popullsisë
Sfidës së pensioneve të pjesshme po i shtohet një “dimër demografik” me ritme të paprecedenta.
Lindjet kanë rënë nga 34 mijë në 2010 në 22,541 në 2025 dhe norma e fertilitetit është 1.21-1.23 fëmijë për grua – shumë larg pragut prej 2.1 që garanton zëvendësimin natyror të popullsisë.
Por goditja më e rëndë vjen nga emigracioni neto, i cili luhatet nga 28,000 deri në 43,000 persona në vit, ku mbi 60% janë të rinj të moshës 18–35 vjeç, që duhej të ishin sot kontribues në skemën e sigurimeve.
Ndërkaq edhe mosha mesatare e popullsisë ka kapërcyer në 42.5 vjeç nga 35.3 vjeç që ishte në vitin 2011.
Numri i të rinjve që hyjnë në tregun e punës (grupmosha 0–16 vjeç) është më i ulët se numri i atyre që dalin çdo vit në pension. Kjo lidhje shkak-pasojë e ka mbërthyer skemën në raportin kritik prej vetëm 1.19 kontribuesish për 1 pensionist.

Të gjitha palët pranojnë sfidën, por me këndvështrime të ndryshme
“Kur grupmosha më aktive e popullsisë largohet nga vendi, ne nuk humbasim vetëm fuqinë punëtore të së sotmes, por zbrazim bazën e kontribuesve që duhet të financonte pensionet e së ardhmes. Kjo hemorragji rinore e përshpejton plakjen e popullsisë dhe e fut skemën e pensioneve në një rreth vicioz”, – shprehet Eduart Gjokutaj, ekspert i ekonomisë.
Drejtori i Përgjithshëm i ISSH-së, Astrit Hado, thotë se këto sfida demografike janë pjesë e skenarëve të parashikuar.
“Çdo vit shtohen rreth 40 mijë pensionistë të rinj, ndërsa emigracioni dhe plakja e popullsisë po tkurrin forcën kontribuese në tregun e punës”, – konfirmon Z. Hado.
Lidhur me këtë sfidë, Banka Botërore nënvizon se zgjerimi i bazës së kontribuesve është çështje e drejtësisë sociale. Me më shumë se 1.2 milionë shqiptarë që jetojnë jashtë vendit, Banka Botërore rekomandon me urgjencë reformimin e skemës vullnetare për ta bërë atë më fleksibël për emigrantët.
Rrugët drejt Reformës së Re
Në këto kushte, diskutimet për ndërhyrjen e re strukturore janë tashmë në tryezë. Përfaqësuesit e ISSH-së përmendin si opsion teknik përshpejtimin e rritjes së moshës së pensionit për gratë me 4 deri në 5 muaj në vit (për të arritur moshën 65 vjeç në vitet 2032–2035, në vend të vitit 2056), si dhe lëvizjen graduale drejt moshës 67 vjeç për të dyja gjinitë pas vitit 2035. Paralelisht, synohet lufta ndaj nëndeklarimit të pagave, nxitja e vetëpunësimit në bujqësi dhe krijimi i stimujve tatimorë për fondet private plotësuese.
Nga ana tjetër, ekspertët rekomandojnë miratimin me ligj të Minimumit Jetik (jo më pak se 50% e pagës minimale), korrigjimin e kushtit prej 39+ vitesh pune për brezin e tranzicionit, formalizimin e bujqësisë, frenimin e largimit të të rinjve, administrim fiskal rigoroz, mbrojtjen e grave nga përshpejtimi i moshës së pensionit si dhe financimin e deficitit përmes një fondi të dedikuar buxhetor nga taksat e përgjithshme.
Banka Botërore gjithashtu rekomandon që autoritetet shqiptare të balancojnë mjaftueshmërinë e përfitimeve me përballueshmërinë fiskale përmes katër prioriteteve: zgjerimit të mbulimit të kontribuesve, uljes së nëndeklarimit të pagave, ndaljes së rënies së viteve të kontributit dhe përdorimit më të koordinuar të instrumenteve të mbrojtjes sociale, në mënyrë që sistemi t’i rezistojë presionit demografik të dekadave të ardhshme.
Në këto rrethana, reforma përballet me sfida thelbësore që do të përcaktojnë qëndrueshmërinë e së ardhmes: tregun e punës të mbajtur peng nga informaliteti, presionin e pandërprerë të “dimrit demografik” të ushqyer nga emigracioni dhe plakja e popullsisë, si dhe nevojën e ngutshme për të garantuar pensione të mjaftueshme e dinjitoze.
Rrjedhimisht, fati i skemës nuk do të varet thjesht nga korrigjimet teknike apo matematikore të bilancit, por nga aftësia për të formalizuar ekonominë dhe për t’iu përgjigjur me politika reale realitetit të ri demografik.